給料日に「今月こそ貯めよう」と思う。家賃や日々の支払いを済ませると、月末にはほとんど残っていない。「残ったら貯める」を毎月続けた結果を、毎月の決意の弱さだけで説明していませんか。お金を分ける順番にも見直せる場所があります。
自動化や通知は、貯蓄を始める手間を変える工夫です。一方、最初の設定がそのまま残ることや、生活費が足りないという別の条件も見落とせません。貯める仕組みと、必要な支払いを守ることを一緒に考える。研究の条件を、日本の家計への保証に広げずに使い方を整理します。
自動化する前に、残す生活費を決める
米国の退職貯蓄制度を調べた研究では、自動加入にすると参加が増え、初期設定の拠出率や投資先がそのまま維持されやすいと報告されました【Madrian et al.(2001)】。
設定された内容が最適だったことを示す研究ではありません。自動化は始める手間を減らす一方、金額や条件を見直さない状態も生み得ます。
給料日後の自動振替は、毎回の判断を減らす方法です。ただし、初期の金額を無理に高くすると、後で借り入れや振替戻しが必要になります。まず家賃、食費、税金などを確認し、引き落としの失敗を防げる金額にします。自動化した後も、収入や家族の条件が変わったら見直す日を残しておきます。
使うお金と守るお金に、名前を付ける
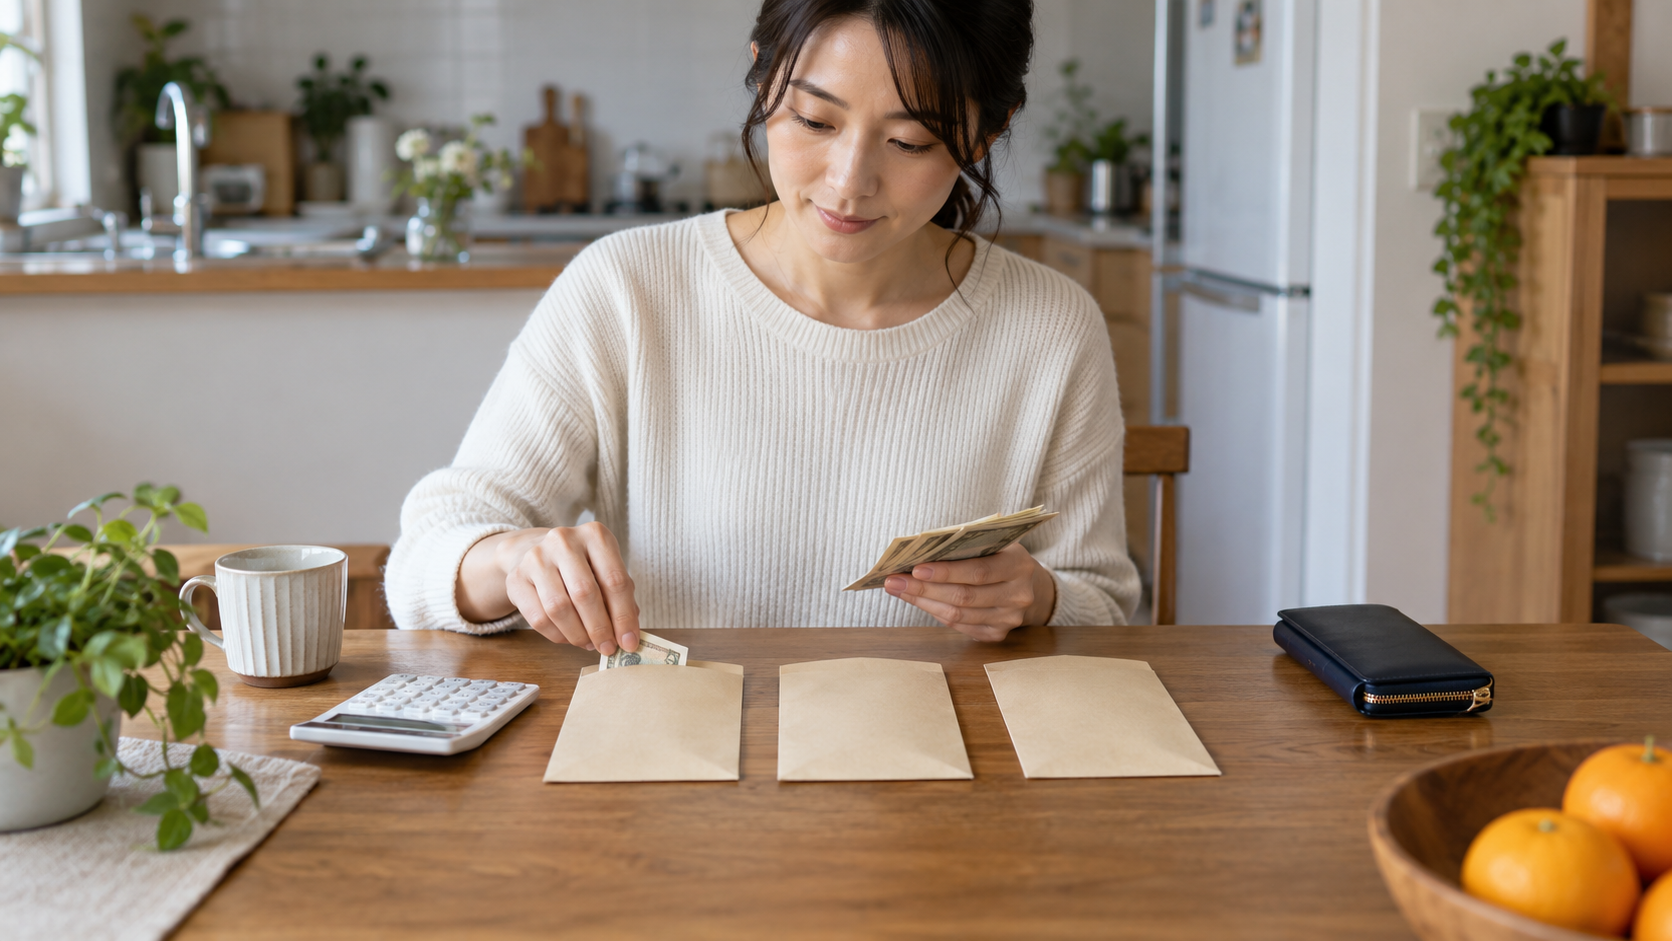
低所得の世帯を対象とした研究では、目的を決めたお金を分け、目標が目に入る工夫をすることで、貯蓄を増やす結果が得られました【Soman et al.(2011)】。
口座を増やせば誰でも貯まるという意味ではありません。使途を区別して思い出しやすくする工夫であり、口座の手数料や管理の負担は別途考える必要があります。
近い支払いのためのお金と、予期しない出費に備えるお金を混ぜると、残高が多く見えてしまうことがあります。目的を分けて把握すれば、使ってよい範囲が分かりやすくなります。口座をたくさん増やす必要はありません。管理の手間や手数料も確認し、今の方法で見分けやすくするところから始めます。
通知は、入金できる時刻につなげる
貯蓄口座を開いた人への銀行の実地実験では、目標を思い出す通知によって、貯蓄の約束を達成しやすくなる結果が見られました【Karlan et al.(2016)】。
ただし、通知を追加すれば際限なく効果が増すわけではありませんでした。特定の口座や参加者での結果なので、家計では必要な行動に結びつく通知を選ぶ視点として使います。
支払いが終わった後に貯蓄を思い出しても、使える余裕がない場合があります。給料日や家計を確認する日に、一度だけ行動につながる通知を置いてみます。目標の名前も短く添えると、何のために確認するか分かります。通知が増えて疲れるなら減らし、毎日残高を監視することを習慣の条件にしません。
貯められない月を、人格の問題にしない
資源が足りない状態を扱った実験では、目先の問題に注意が集まる一方、ほかの課題を見落としやすくなる変化が示されました【Shah et al.(2012)】。
お金の不足を性格の弱さだけで説明しないための視点です。限られた実験で全ての家計を説明できるわけではなく、収入や制度、避けられない支出の条件も重要です。
必要な支出で赤字になるなら、節約の努力だけを追加しても続きません。支払い時期、固定費、利用できる支援、収入の条件を順に確認します。貯蓄の目標を下げたり一時停止したりすることもあります。生活を壊してまで設定を守るより、今の余裕に合わせて調整できることを仕組みの一部にします。
金額の管理だけでは不安が残る場合は、お金の不安はなぜ残高より先の見えなさで強まるのかで支払いの見通しを考えられます。節約の後で支出が増える悩みは、節約が反動買いに変わるとき家計で何が起きているのかへ続きます。
結論:残ったら貯める順番を、無理のない範囲で見直す
自動化で始めやすくなっても、その金額が自分の家計に適切とは限りません。必要な生活費で赤字になるなら、仕組みだけで解決する話ではありません。収入や支出の条件が変わることも、最初から見直しに含めましょう。
給料日後に分けられる無理のない金額と、使う目的、確認する日を決めてみてください。引き落としに支障が出るなら減額や停止も考える。設定を守ることより、生活を保って続けられることを優先する。貯まらない月を人格の評価にせず、家計の流れを確かめられます。
参考文献
- Madrian et al.(2001) — The Power of Suggestion: Inertia in 401(k) Participation and Savings Behavior。
- Soman et al.(2011) — Earmarking and Partitioning: Increasing Saving by Low-Income Households。
- Karlan et al.(2016) — Getting to the Top of Mind: How Reminders Increase Saving。
- Shah et al.(2012) — Some consequences of having too little.。